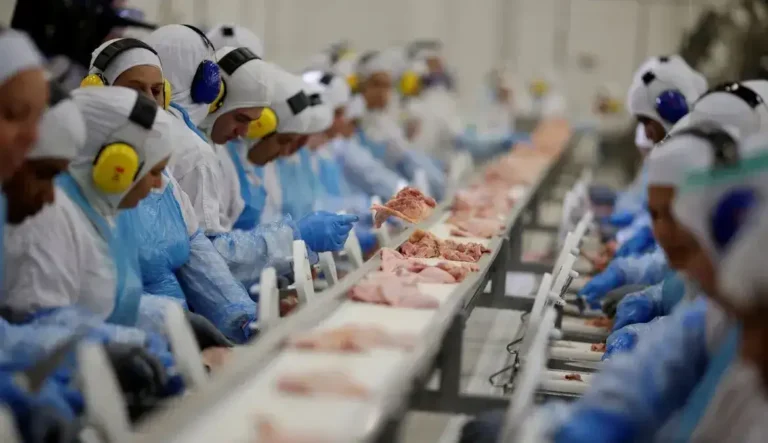
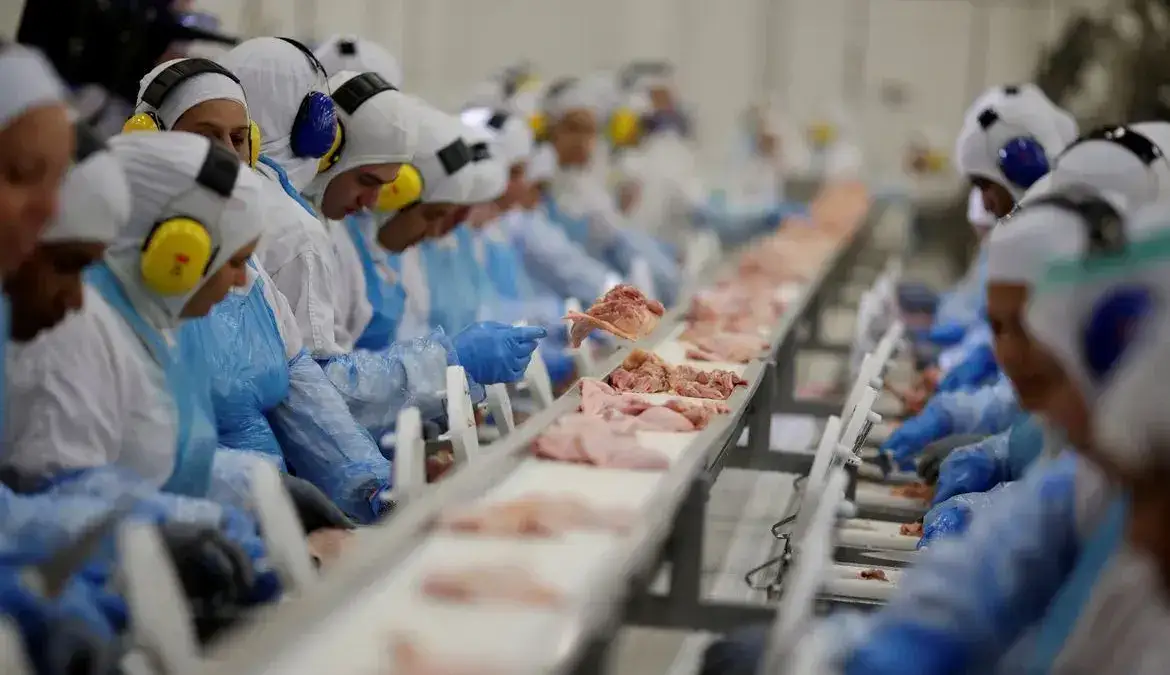
A escala 5×2 e a Reforma Tributária devem elevar os custos e exigir mudanças na operação das indústrias frigoríficas a partir de 2027. As medidas podem afetar a capacidade de abate, a contratação de trabalhadores, a compra de animais e as margens de empresas que atuam nas cadeias de bovinos, aves e suínos.
Embora tenham naturezas diferentes, as duas mudanças atingem pontos estratégicos da atividade industrial. O setor de carnes trabalha com operações contínuas, depende de mão de obra em diferentes etapas e tem uma relação direta com a disponibilidade de animais no campo. Ao mesmo tempo, movimenta uma extensa rede de fornecedores, transportadores, distribuidores e compradores internacionais.
Para as empresas, o desafio será absorver essas transformações sem comprometer a rentabilidade e a competitividade em um mercado no qual os preços da matéria-prima e os custos de produção já exercem forte influência sobre as margens.
A mudança na jornada de trabalho representa um dos principais pontos de atenção para a indústria de proteína animal. Com a substituição da escala 6×1 pelo modelo de cinco dias trabalhados e dois de descanso, os frigoríficos precisarão adaptar uma estrutura produtiva que, em muitos casos, funciona com programação diária de abate e processamento.
A Emenda Constitucional nº 141/2026 estabeleceu a redução gradual da jornada máxima de 44 para 40 horas semanais, sem redução salarial. A primeira etapa prevê limite de 42 horas semanais, seguida pela redução para 40 horas ao final do período de transição. A emenda também prevê a possibilidade de regimes compensatórios mediante negociação coletiva, respeitados os limites constitucionais.
Na prática, a mudança exige que as empresas reorganizem escalas, turnos e equipes para preservar o funcionamento das plantas. O problema é que, diferentemente de segmentos com maior flexibilidade de produção, os frigoríficos não conseguem simplesmente interromper uma etapa sem provocar efeitos nas demais.
O abate depende da chegada dos animais, enquanto desossa, embalagem, armazenamento, higienização e expedição precisam acompanhar o ritmo da produção. Uma redução das horas disponíveis sem reposição da mão de obra pode significar menos capacidade industrial por semana.
Um levantamento da Safras & Mercado dimensiona parte desse impacto e considera uma jornada atual de 44 horas, a redução para 42 horas representa aumento de 4,8% no custo da hora trabalhada. Quando a jornada chegar a 40 horas, esse avanço será de 10%, considerando a manutenção dos salários.
O estudo também calcula que, sem novas contratações, a disponibilidade de horas trabalhadas pode cair 4,5% na primeira etapa e 9,1% quando a jornada atingir 40 horas semanais.
Para manter o mesmo volume de horas de trabalho, a estimativa é de que uma empresa com mil funcionários precise contratar outros 48 trabalhadores na primeira fase e aproximadamente 100 na etapa final.
A questão é especialmente relevante porque o setor já enfrenta dificuldades de contratação em determinadas regiões de concentração de plantas frigoríficas. Encontrar trabalhadores para recompor as equipes pode ser tão desafiador quanto absorver o aumento da folha de pagamento.
Diferentes elos do setor
A exposição à nova jornada não será igual entre os segmentos de proteína animal, pois cada cadeia tem características próprias de produção, alojamento, abate e processamento, o que influencia a capacidade de adaptação.
Na indústria de carne bovina, o principal risco está na perda de flexibilidade do sexto dia de trabalho. Em períodos de maior oferta de animais, o sábado costuma funcionar como uma oportunidade adicional para ampliar o volume de abate. Com a reorganização das escalas, a indústria poderá ter menos capacidade para absorver esse excedente.
Se não houver contratação suficiente, a tendência é de escalas de abate mais longas, redução da capacidade semanal e mudanças no ritmo de compra de animais. Isso pode alterar a dinâmica de negociação entre frigoríficos e pecuaristas, especialmente em momentos de maior disponibilidade de boi gordo.
Na avicultura, o desafio está na programação antecipada da produção já que os animais são alojados semanas antes do abate, o que significa que a oferta não pode ser ajustada rapidamente de acordo com a disponibilidade de mão de obra nas plantas industriais.
Uma redução da capacidade de processamento pode obrigar as empresas a reorganizar os turnos, ampliar equipes ou rever o planejamento de alojamentos. Outra possibilidade apontada pela consultoria é o aumento do peso médio das aves abatidas, como forma de ajustar a produção.
Na suinocultura, o ciclo de produção mais longo também exige atenção e os animais continuam ganhando peso enquanto permanecem nas granjas, e eventuais dificuldades de retirada e processamento podem provocar retenção no campo. Além disso, a produção de industrializados, que envolve diversas etapas de processamento, tem maior exposição ao custo da mão de obra.
O impacto também chega aos produtores integrados e pecuaristas, que dependem do ritmo de retirada dos animais, da disponibilidade de transporte e do recebimento pelos frigoríficos.
Custo da mão de obra
Embora a redução da jornada aumente o custo por hora trabalhada, o impacto sobre o custo total de produção depende da participação da mão de obra na estrutura de cada indústria.
Na carne bovina, a matéria-prima representa uma parcela expressiva das despesas. Por isso, o aumento da folha tende a ter um efeito proporcionalmente menor sobre o custo total. Já nas cadeias de aves e suínos, as etapas de corte, desossa e industrialização ampliam a participação do trabalho humano.
A Safras apresenta uma simulação para demonstrar essa diferença que considera uma participação de 10% da mão de obra no custo total, a redução para 42 horas semanais elevaria o custo total em aproximadamente 0,48%. Na jornada de 40 horas, o aumento chegaria a 1%.
Em uma indústria na qual o trabalho representa 20% dos custos, os avanços seriam de 0,95% e 2%, respectivamente.
São estimativas ilustrativas, que não representam uma projeção individual para cada frigorífico. O resultado efetivo dependerá da organização dos turnos, do nível de automação, da produtividade e da necessidade de contratação.
Reforma Tributária
Se a escala 5×2 pressiona a estrutura operacional, a Reforma Tributária traz um desafio adicional para a gestão financeira e fiscal das indústrias. A partir de 2027, a entrada da CBS (Contribuição sobre Bens e Serviços) e o início da transição do IBS (Imposto sobre Bens e Serviços) exigirão mudanças nos sistemas de apuração e controle tributário. A substituição dos tributos atuais será gradual, com convivência entre os modelos até a conclusão da transição prevista para 2033.
Um dos pontos mais relevantes para o setor é a inclusão de determinadas carnes bovinas, suínas, ovinas, caprinas e de aves na Cesta Básica Nacional de Alimentos, com alíquota zero de IBS e CBS.
A previsão está no artigo 125 da Lei Complementar nº 214/2025 e contempla os produtos relacionados no Anexo I, de acordo com suas classificações na NCM (Nomenclatura Comum do Mercosul).
Entretanto, a medida não significa que todas as operações realizadas por um frigorífico estarão livres dos novos tributos. Uma mesma indústria pode comercializar cortes de carne beneficiados pela alíquota zero e, ao mesmo tempo, vender embutidos, couro, subprodutos e outros itens sujeitos a tratamentos tributários diferentes.
Também será necessário avaliar individualmente serviços, operações de industrialização e demais atividades realizadas pela empresa.
Isso exige uma revisão dos cadastros fiscais, da classificação dos produtos e dos procedimentos de emissão de notas fiscais. Um erro de enquadramento pode comprometer a apuração dos impostos e o aproveitamento de créditos.
Um dos pontos mais importantes para os frigoríficos está na compra de animais, em que grande parte do gado adquirido pela indústria vem de produtores rurais pessoas físicas que podem não ser contribuintes obrigatórios de IBS e CBS.
Nesse cenário, a reforma tributária prevê um mecanismo de crédito presumido para o frigorífico que compra de produtor rural não contribuinte, desde que sejam cumpridos os requisitos legais.
O contador empresarial Vagner Aparecido Florentino, responsável técnico da VGR, destaca em análise publicada no blog da empresa que a gestão cadastral e documental dos fornecedores será determinante para o aproveitamento desses créditos.
Segundo o especialista, a indústria precisará manter informações atualizadas sobre CPF ou CNPJ, origem do animal, condição tributária do fornecedor e documentação da operação. O pagamento também deverá ser rastreável e corresponder aos documentos fiscais exigidos.
Na prática, isso significa que a área de compras terá uma responsabilidade ainda maior na gestão tributária. A negociação de gado não poderá considerar apenas preço, qualidade e disponibilidade dos animais. A condição fiscal do fornecedor também passará a integrar a análise econômica da operação.
Florentino chama atenção para o risco de perda de créditos quando existem divergências cadastrais, pagamentos informais ou documentos que não correspondem à operação efetivamente realizada.
O frigorífico que não organizar esses procedimentos poderá acabar absorvendo um custo tributário maior, mesmo quando a legislação prevê mecanismos para compensar parte dos impostos pagos ao longo da cadeia.
Outro ponto é a possibilidade de o pecuarista optar pelo regime regular de IBS e CBS. Nesse caso, a venda do boi gordo terá destaque dos tributos, permitindo ao frigorífico aproveitar o crédito comum da operação, conforme as regras aplicáveis.
A decisão, porém, depende da situação econômica e tributária de cada produtor, e não pode ser imposta pela indústria. As mudanças não atingem somente as indústrias, as entidades do setor já estão atentas acompanhando os impactos.
Durante o evento Pecuária em Pauta, promovido pela Acrimat (Associação dos Criadores de Mato Grosso), o presidente da Acrissul (Associação dos Criadores de Mato Grosso do Sul) e da Unapec (União Nacional da Pecuária), Guilherme Bumlai, destacou que a associação pretende aprofundar as discussões sobre os efeitos da Reforma Tributária para o produtor rural.
O dirigente demonstrou preocupação especialmente com a incidência da CBS sobre produtores com faturamento anual superior a R$ 3,6 milhões. Nas discussões mencionadas por ele, foi citada uma alíquota estimada de aproximadamente 4,53%.
Bumlai avalia que muitos pecuaristas ainda não têm clareza sobre as mudanças e os efeitos que poderão surgir com o início da nova sistemática tributária.
Entre as possibilidades que a Unapec pretende discutir está a adoção de mecanismos de diferimento do recolhimento da CBS ao longo da cadeia produtiva, como forma de evitar que o impacto financeiro recaia diretamente sobre o produtor rural.
A preocupação tem relação direta com o funcionamento do mercado de boi gordo, pois qualquer mudança na carga tributária do pecuarista pode influenciar a formação de preços, a rentabilidade da atividade e as condições de negociação com os frigoríficos.
É importante observar que o limite de R$ 3,6 milhões não significa que todos os produtores acima desse valor terão necessariamente a mesma carga tributária. O enquadramento depende das regras de obrigatoriedade, das opções pelo regime regular e das condições previstas na legislação.
Venda interestadual e exportação
Outro ponto destacado por Vagner Aparecido Florentino é a mudança na lógica de tributação das operações interestaduais. Para frigoríficos que comercializam carnes em diferentes regiões do país, será necessário adequar os sistemas de faturamento, os cadastros dos clientes e a identificação do destino das mercadorias.
A exportação, por sua vez, permanece desonerada no novo modelo, com manutenção dos créditos das etapas anteriores da cadeia, conforme a legislação.
Esse mecanismo é especialmente importante para frigoríficos exportadores, que compram animais, contratam serviços, utilizam energia, embalagens e transporte antes de enviar a produção ao mercado internacional.
O desafio será controlar e comprovar os créditos acumulados e acompanhar as regras para seu aproveitamento ou ressarcimento. A demora na recuperação desses valores pode afetar o fluxo de caixa das empresas.
Florentino também recomenda a revisão dos contratos de fornecimento de gado, especialmente aqueles com entrega futura. Os documentos precisarão estabelecer como eventuais alterações tributárias serão tratadas na formação do preço da arroba e nas condições de pagamento e entrega.
A combinação das mudanças trabalhistas e tributárias também foi apontada como motivo de preocupação para Marcos Jank, professor da FGV Agro.
Durante sua participação no evento Pecuária em Pauta, o especialista chamou atenção para a carga tributária do novo sistema. Em sua avaliação, o IVA (Imposto sobre Valor Agregado) brasileiro poderá superar 30%, colocando o país entre aqueles com as maiores alíquotas desse modelo de tributação.
O especialista afirmou que ainda é difícil dimensionar todas as consequências práticas das duas mudanças, especialmente para o agronegócio, que reúne atividades com estruturas de produção e necessidades operacionais muito diferentes.
Impacto pode chegar ao preço da carne
Na avaliação da Safras & Mercado, o principal efeito da escala 5×2 no curto prazo pode estar menos no aumento direto do custo unitário e mais na redução da capacidade de abate.
Se os frigoríficos não conseguirem repor as horas de trabalho perdidas, terão menor disponibilidade para processar animais e isso pode alterar o ritmo de compras e aumentar o tempo de espera para o abate.
A consequência para o mercado pode ser uma mudança na relação de negociação entre indústria e pecuarista. Com menor capacidade de processamento, o frigorífico pode reduzir o ímpeto de compra de animais e ganhar poder de barganha em determinadas regiões.
Ao mesmo tempo, uma produção menor de carne pode dar sustentação aos preços no mercado atacadista, especialmente se a demanda permanecer firme.
Na exportação, o impacto da mudança trabalhista sobre a competitividade tende a depender da eficiência de cada planta. A Safras avalia que o efeito sobre o custo unitário pode ser pequeno diante de fatores como câmbio e preço da matéria-prima, mas pode pesar mais nas margens de produtos processados.
Já a Reforma Tributária poderá produzir efeitos diferentes conforme o perfil da indústria, o volume de compras de produtores não contribuintes, a participação das exportações e a estrutura de créditos tributários.
Diante desse cenário, frigoríficos com maior nível de automação e plantas instaladas em regiões com maior disponibilidade de trabalhadores poderão ter melhores condições de absorver a transição da jornada.
CNN Brasil
Com informações do ac24horas